Desde 22 de abril de 2026, o Minha Casa, Minha Vida ficou maior. As faixas de renda subiram, o teto do valor do imóvel aumentou e famílias que estavam no limite de uma faixa passaram para a de baixo, com juros menores. Na prática, quem achava que tinha ficado de fora do programa, ou que só conseguiria um imóvel menor do que precisava, tem motivo para refazer a conta.
O que mudou, em uma frase
Uma portaria do Ministério das Cidades atualizou os limites de renda bruta familiar e os valores máximos dos imóveis, e a Caixa e o Banco do Brasil passaram a contratar com as regras novas em 22 de abril. É a terceira ampliação em um ano: o teto de renda do programa era de R$ 8 mil até abril de 2025, foi a R$ 12 mil em maio de 2025, com a criação da Faixa 4, e agora chega a R$ 13 mil.
A expectativa do governo é que cerca de 87,5 mil famílias sejam beneficiadas pela atualização, sendo 31,3 mil novas famílias na Faixa 3 e 8,2 mil na Faixa 4.
As novas faixas de renda
A renda considerada é a bruta mensal da família, somando todos que vão compor o financiamento:
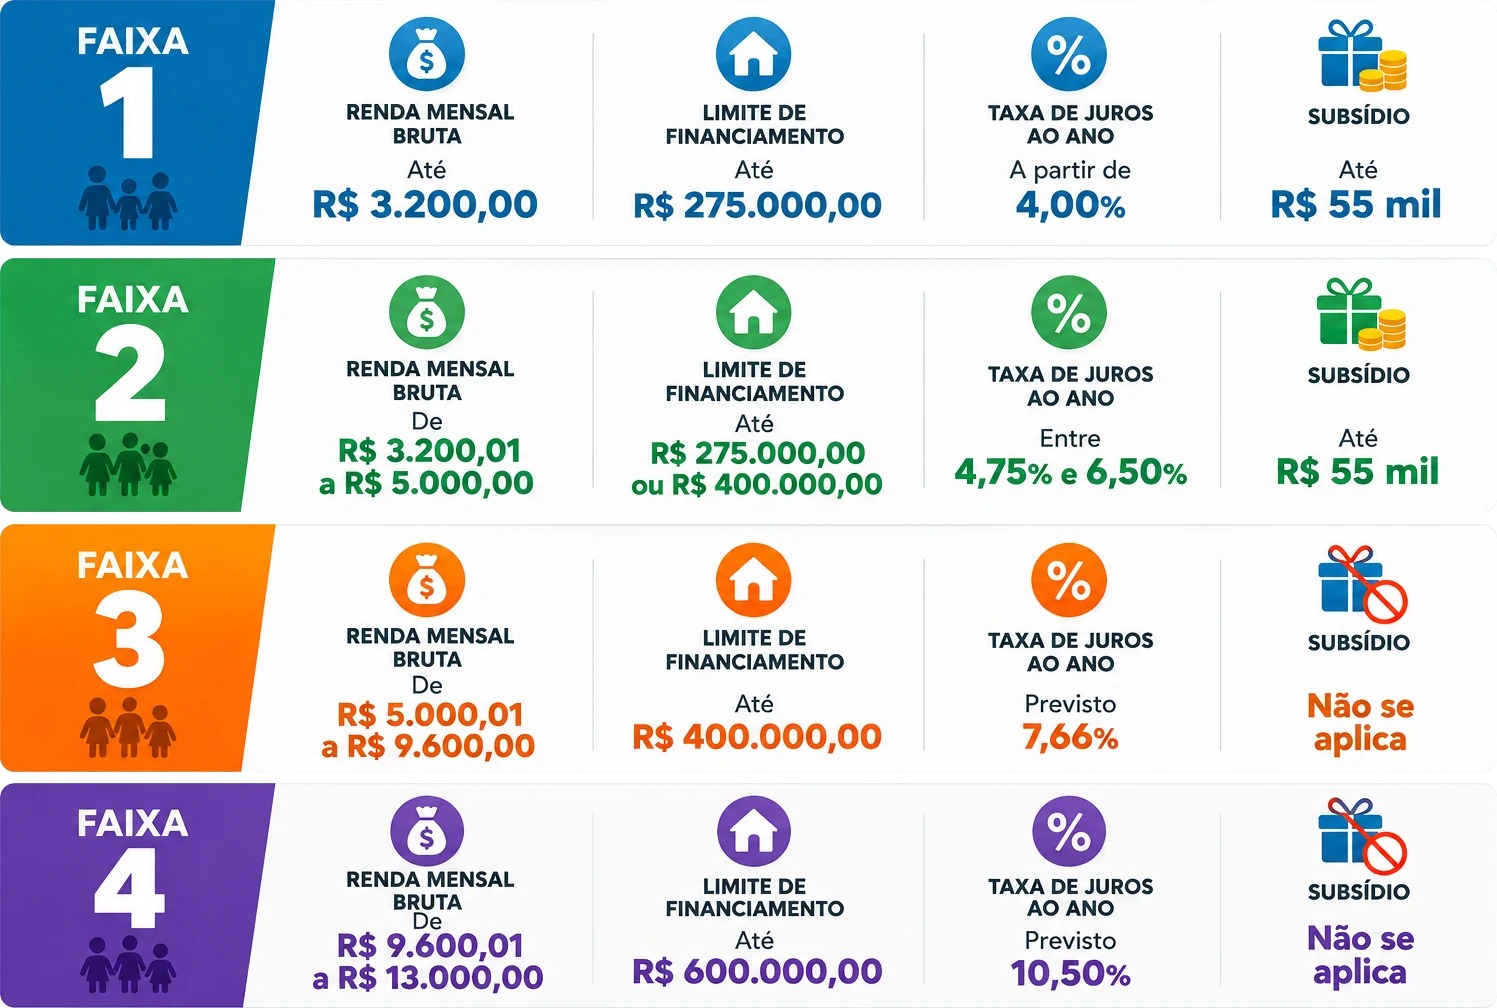
- Faixa 1: até R$ 3.200 (antes: R$ 2.850)
- Faixa 2: de R$ 3.200,01 a R$ 5.000 (antes: até R$ 4.700)
- Faixa 3: de R$ 5.000,01 a R$ 9.600 (antes: até R$ 8.600)
- Faixa 4: de R$ 9.600,01 a R$ 13.000 (antes: até R$ 12.000)
Repare no efeito em cascata: uma família que ganha R$ 4.900 estava na Faixa 3, pagando até 8,16% ao ano. Com as regras novas, ela volta para a Faixa 2, onde os juros vão até 7% e ainda existe subsídio. A mesma renda, o mesmo imóvel, uma parcela menor.
Quanto pode custar o imóvel
- Faixas 1 e 2: de R$ 210 mil a R$ 275 mil, conforme a cidade e a região
- Faixa 3: até R$ 400 mil (antes: R$ 350 mil)
- Faixa 4: até R$ 600 mil (antes: R$ 500 mil)
Esse é o ponto que mais muda o mercado. Com R$ 600 mil de teto, a Faixa 4 alcança apartamentos de dois e três quartos em bairros consolidados de muitas capitais, imóveis que até pouco tempo atrás só eram financiados pelas regras comuns do SBPE, com juros bem mais altos.
O programa deixou de ser só "o primeiro imóvel na planta". Hoje ele cobre uma fatia grande da classe média que compra o primeiro imóvel, inclusive usado.
Juros, subsídio e prazo
As taxas continuam escalonadas pela renda, com condições um pouco melhores para Norte e Nordeste:
- Faixa 1: a partir de 4% ao ano
- Faixa 2: de 4,75% a 7% ao ano
- Faixa 3: até 8,16% ao ano
- Faixa 4: até cerca de 10,5% ao ano
Subsídio: as Faixas 1 e 2 podem receber um desconto direto de até R$ 55 mil no valor do imóvel, conforme renda e localização. É dinheiro que não volta para o banco: abate a entrada ou o valor financiado. As Faixas 3 e 4 não têm subsídio; a vantagem delas está nos juros abaixo do mercado.
Prazo: até 35 anos (420 meses), desde que a soma da idade do comprador mais velho com o prazo não passe de 80 anos e 6 meses. Prazo maior reduz a parcela e ajuda a caber na regra de comprometimento de renda.
FGTS: continua valendo para a entrada, para amortizar o saldo devedor ou para abater parcelas.
Uma simulação para dar escala
Os números abaixo são ilustrativos, baseados em simulações publicadas em 2026. Cada banco aplica sua análise de crédito, e o resultado final depende de renda, idade, região e do próprio imóvel.
- Faixa 2: imóvel de R$ 250 mil, renda de R$ 3.100: taxa efetiva em torno de 5,4% ao ano na Caixa, com primeira parcela perto de R$ 900.
- Faixa 3: imóvel de R$ 350 mil, renda de R$ 9.000: taxa nominal perto de 7,9% ao ano na Caixa e no Banco do Brasil.
- Faixa 4: imóvel de R$ 500 mil, renda de R$ 13.000: cerca de R$ 300 mil financiados, com taxa nominal perto de 10,5% ao ano.
Note a Faixa 4: o banco financia uma parte menor do valor do que nas faixas de baixo. Quem mira a Faixa 4 precisa chegar com uma entrada maior, e o FGTS costuma ser o que fecha essa conta.
Quem pode participar
- Ter renda bruta familiar dentro de uma das faixas.
- Não ser dono de imóvel residencial nem ter financiamento habitacional ativo no SFH.
- Não ter recebido antes benefício de programa habitacional do governo federal.
- Usar o imóvel como moradia própria.
Para as Faixas 1 e 2, além da análise do banco, o cadastro passa pelos critérios do programa (CadÚnico e prioridades definidas pelo município, no caso da Faixa 1 subsidiada). Nas Faixas 3 e 4, o caminho é o financiamento direto com o banco.
Como se preparar para contratar
- Descubra a sua faixa de verdade: some a renda bruta de todos que vão compor o financiamento. Às vezes incluir um cônjuge empurra a família para uma faixa com teto de imóvel maior; às vezes, o contrário, tira o subsídio.
- Organize a documentação: RG e CPF, comprovante de estado civil, comprovantes de renda (holerites ou declaração de IR), comprovante de residência e extrato do FGTS.
- Simule em mais de um banco: Caixa e Banco do Brasil já operam as regras novas, e a taxa efetiva e o custo total (CET) mudam de um para outro.
- Escolha o imóvel dentro do teto da sua cidade: o limite das Faixas 1 e 2 varia por município; um imóvel R$ 5 mil acima do teto sai do programa.
- Peça a aprovação de crédito antes de negociar: com a carta de crédito em mãos, você negocia sabendo exatamente quanto pode pagar.
O papel do corretor nessa mudança
Toda vez que o programa muda, abre-se uma janela: famílias que tinham desistido voltam a poder comprar, e imóveis que estavam fora do teto passam a caber. Mas quase ninguém lê portaria. Quem chega primeiro com a conta pronta é quem fecha.
Para o corretor e a imobiliária, isso significa revisar a carteira: quais imóveis agora entram na Faixa 3 (até R$ 400 mil) e na Faixa 4 (até R$ 600 mil), quais leads foram descartados no ano passado por renda acima do limite e merecem uma nova ligação, e quais clientes da Faixa 3 desceram para a Faixa 2 e ganharam subsídio.
Na ZaiHaus, o simulador de financiamento do site usa as taxas oficiais do Banco Central, e a Oportunidade guarda a renda e o perfil de cada cliente, o que transforma "quem pode comprar agora?" em uma busca, não em uma lembrança. Quer ver como funciona na sua operação? Fale com um especialista e aproveite a janela enquanto ela está aberta.